2013-2018年中国教学用模型及教具市场深度分析与投资前景预测报告
本报告旨在全面深度分析2013-2018年中国教学用模型及教具市场的运行态势,并对其投资前景进行科学预测,为相关企业、投资者及研究机构提供决策参考。
一、市场概述
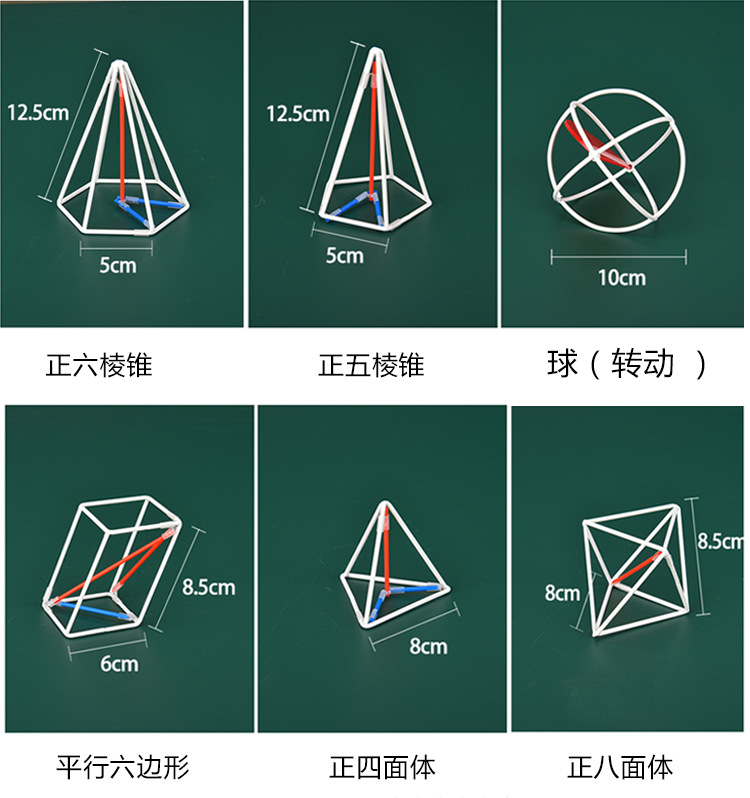
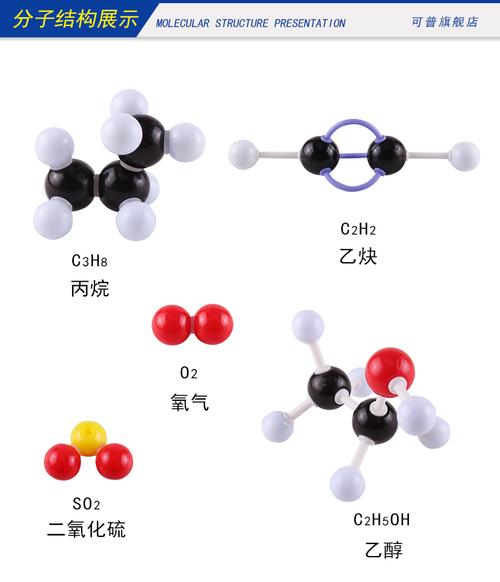
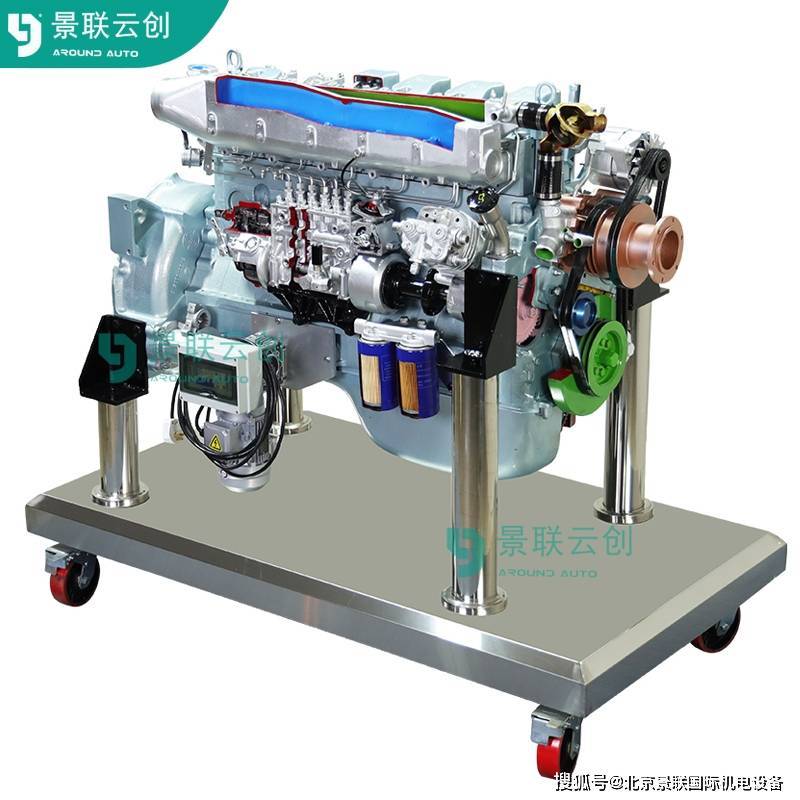
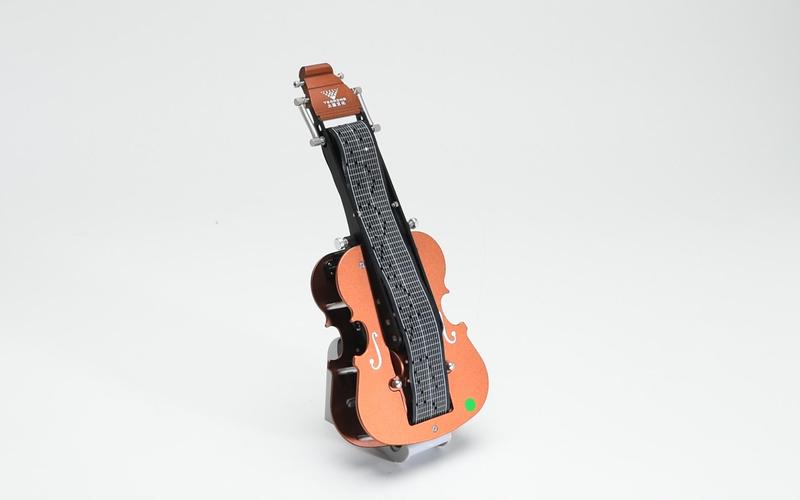
教学用模型及教具是指用于辅助教学、培训及实验实训的各类实体模型、模拟器材、教学模具及配套教具。产品涵盖基础教育、职业教育、高等教育及学前教育等多个领域,包括人体模型、地理模型、生物模型、机械模型、建筑模型、电子电工教具、科学实验套件等。随着中国教育现代化的推进和素质教育理念的深入,教学用模型及教具市场呈现出稳步增长态势。
二、市场发展环境分析
- 政策环境:2013-2018年,国家相继出台《国家中长期教育改革和发展规划纲要(2010-2020年)》《教育信息化十年发展规划(2011-2020年)》以及《关于深化教育体制机制改革的意见》等政策,明确提出加强实践教学、推进教育装备现代化,为教学用模型及教具行业提供了有力的政策支持。教育部对中小学实验室建设、职业教育实训基地建设提出明确标准,直接拉动了相关产品的需求。
- 经济环境:2013-2018年,我国GDP保持中高速增长,教育经费投入持续增加。国家财政性教育经费支出占GDP比例连续保持在4%以上,为教育装备采购提供了资金保障。居民家庭教育支出也在上升,推动了学前教育及课外辅导用教具的消费。
- 社会环境:素质教育、创新教育理念深入人心,教学方式从单一讲授向互动、实践、探究转变,对直观、可操作的模型及教具需求增加。二孩政策放开带来学前教育人口增长,扩大了市场基数。
三、市场供需分析
- 供给规模与结构:2013-2018年,中国教学用模型及教具行业生产企业数量稳步增长,主要集中于浙江、广东、江苏、山东等地。产品结构上,传统产品如人体模型、地理模型仍占较大份额,但数字化、智能化教具(如虚拟现实模型、互动式教具)增速较快。行业整体供给能力提升,但高端产品仍依赖进口。
- 需求规模与特点:需求主要来自各级各类学校、培训机构及家庭。基础教育领域需求最大,职业教育实训模型需求增长显著。采购模式以政府招标为主,民办学校及培训机构采购自主性较强。需求特点表现为:对产品质量和安全性要求高;对与教材配套的教具需求明确;对定制化、个性化教具需求上升。
四、市场竞争格局
行业集中度较低,中小企业众多,竞争激烈。品牌企业凭借研发、渠道优势占据中高端市场,如浙江某教具集团、广东某模型公司等。部分企业通过参与教育部装备标准制定、与教材出版社合作等方式建立壁垒。外资品牌在高端科学仪器、特殊教育模型领域仍有较强竞争力。
五、细分市场分析
- 基础教育教具市场:规模最大,增速稳定。数学、科学、地理、生物模型需求量大,更新周期约3-5年。
- 职业教育模型市场:受政策推动,需求快速增长。护理、机械、汽修、电子等专业模型需求旺盛。
- 高等教育及科研模型市场:专业性强,利润率高,但容量相对有限。
- 学前教育教具市场:受益于二孩政策,市场扩容明显,益智玩具类教具需求旺盛。
六、投资前景预测
2018-2023年,中国教学用模型及教具市场预计保持年均8%-10%的增长率,到2023年市场规模有望突破200亿元。投资机会主要集中在:
- 数字化、智能化教具研发,如融合AR/VR技术的教学模型;
- 职业教育实训设备,受益于产教融合政策;
- 学前教育及STEAM教育教具,消费升级驱动;
- 定制化教具服务,满足个性化教学需求。
七、投资风险提示
- 政策变化风险:教育装备采购政策调整可能影响市场。
- 竞争加剧风险:行业门槛低,新进入者增多导致价格战。
- 技术更新风险:数字化教具研发投入大,迭代快。
- 原材料价格波动风险:塑料、金属等原材料价格影响利润。
八、结论与建议
中国教学用模型及教具市场前景广阔,但企业需注重产品创新、质量提升与品牌建设,投资者应关注具备技术优势、渠道优势及品牌优势的企业,并警惕政策与市场风险。
如若转载,请注明出处:http://www.iqinziedu.com/product/32.html
更新时间:2026-10-11 09:25:55